摘要:3 分钟看懂本周
术语见文末小词典1一句话
全世界的钱在变贵(利率上行),这是今年最大的主线。油价决定它涨得多快,AI 决定它跌不下来,美国三个关键人物在拼命"人工维稳",但都是治标不治本。对投资者来说,现在不适合押单边,适合做"强的对弱的"相对交易。
2为什么钱在变贵:两个推手
推手一:油价(快变量)。美伊冲突这周全面升级,而且主动权在伊朗手里:打击目标从军队扩大到油田、炼厂和油轮,也门胡塞武装也加入进来。霍尔木兹海峡(全球约五分之一石油的必经之路)运费和保险费创新高,公开的通航量创新低。但卫星显示其实还有不少船在"偷偷走",所以彻底断供的概率很低。我们的判断:油价在 100 美元以上会待一段时间,但越往上涨,继续涨的劲越小,跌的赔率越大。
推手二:AI(慢变量)。OpenAI 的 GPT-6 Astra 是一次真正的质变:AI 从"会回答问题"变成"会替你干活"(管项目、操作电脑、连机器人)。这意味着企业真的愿意为 AI 付钱了,2023-2025 年"建这么多算力谁买单"的质疑有了答案。但坏消息是:经济越好,美联储越没理由降息,所以 AI 越强,利率压力反而越大。
3美国:加息条件已经具备
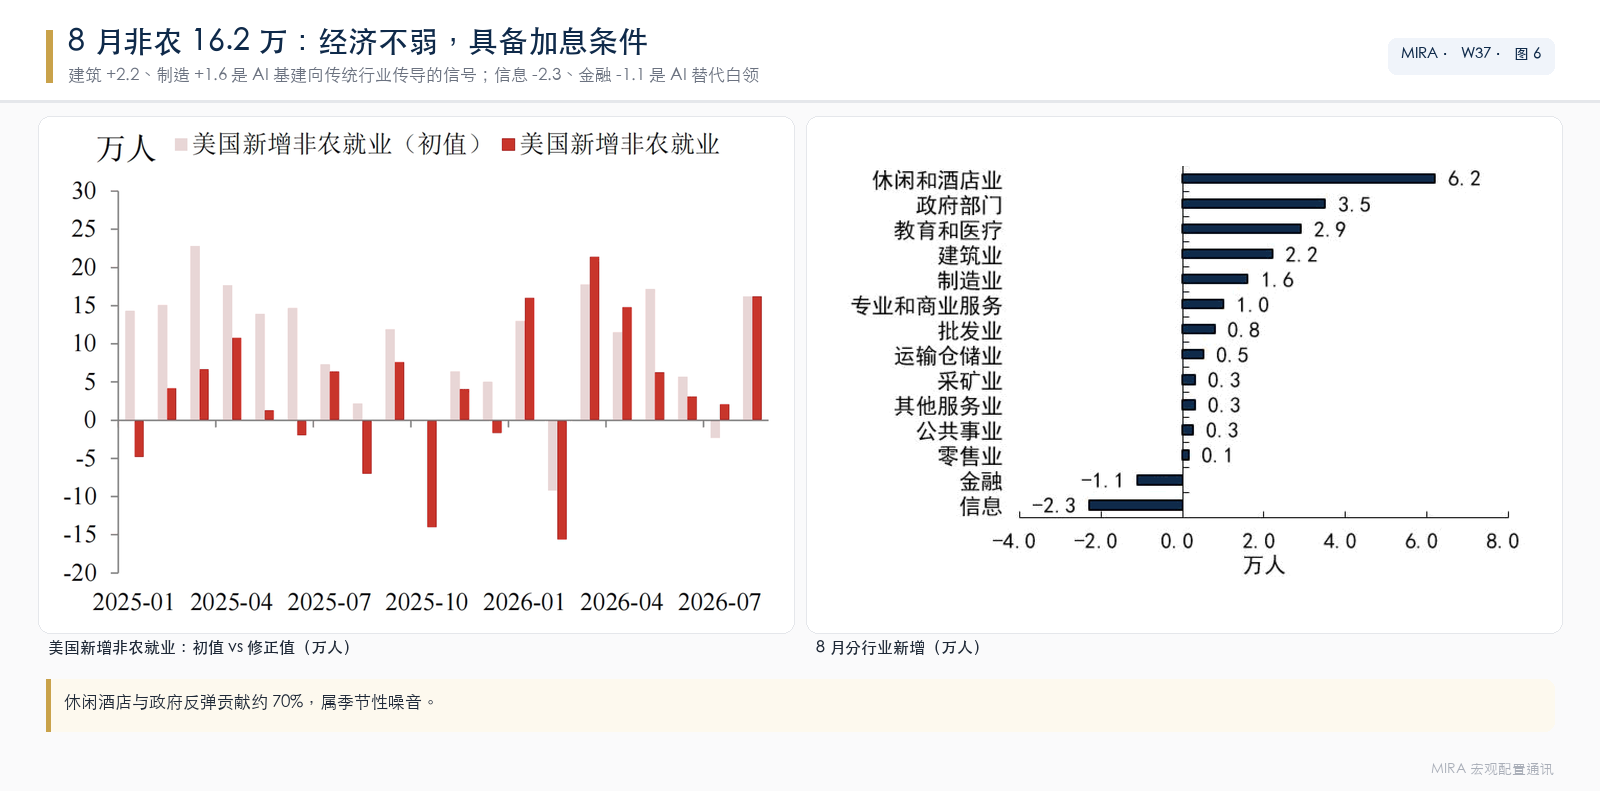
8 月美国新增就业 16.2 万人,远超预期。更关键的是结构:AI 数据中心建设带动建筑业 +2.2 万、制造业 +1.6 万,说明 AI 的红利真的流到了传统行业(中国这一步传导偏弱)。代价是信息、金融行业继续裁员,AI 替代白领已成事实。现在美联储更怕通胀、不怕失业,而且美国劳动力总量在缩水,降息的大门基本关上了。
财长贝森特把长期国债回购上限从 20 亿翻到 60 亿美元想压住利率,市场没买账,10 年期美债收益率触及三年新高。我们用一个框架解释为什么"无解":特朗普守油价、贝森特守国债、沃什(美联储)守科技估值,三人越是精准地"做 T",越说明这套秩序离不开人工维稳。9 月 17 日 FOMC 是分水岭:一次性加息 = 利空出尽;开启加息周期 = 利空强化。
4中国:3600 亿注资,别当牛市信号
财政部这周第四次给金融央企注资,3000 亿特别国债 + 600 亿原股东,合计 3600 亿,六大行全部补齐,还首次把保险公司和政策性银行纳入。我们的核心观点:这补的是银行"能放贷的额度",不等于银行"真的会放贷",更不等于企业和居民"真的想借"。大行净息差只有约 1.3%,放贷不赚钱,钱更可能流向国债和优质央企,而不是民企。历史经验是注资到信用真正加速要 1-2 年。对股市:银行股估值修复但 ROE 被摊薄;保险资金会多买高股息和新经济龙头做"底仓",能降低波动,但注资额 ≠ 净买入,不必然推高指数。
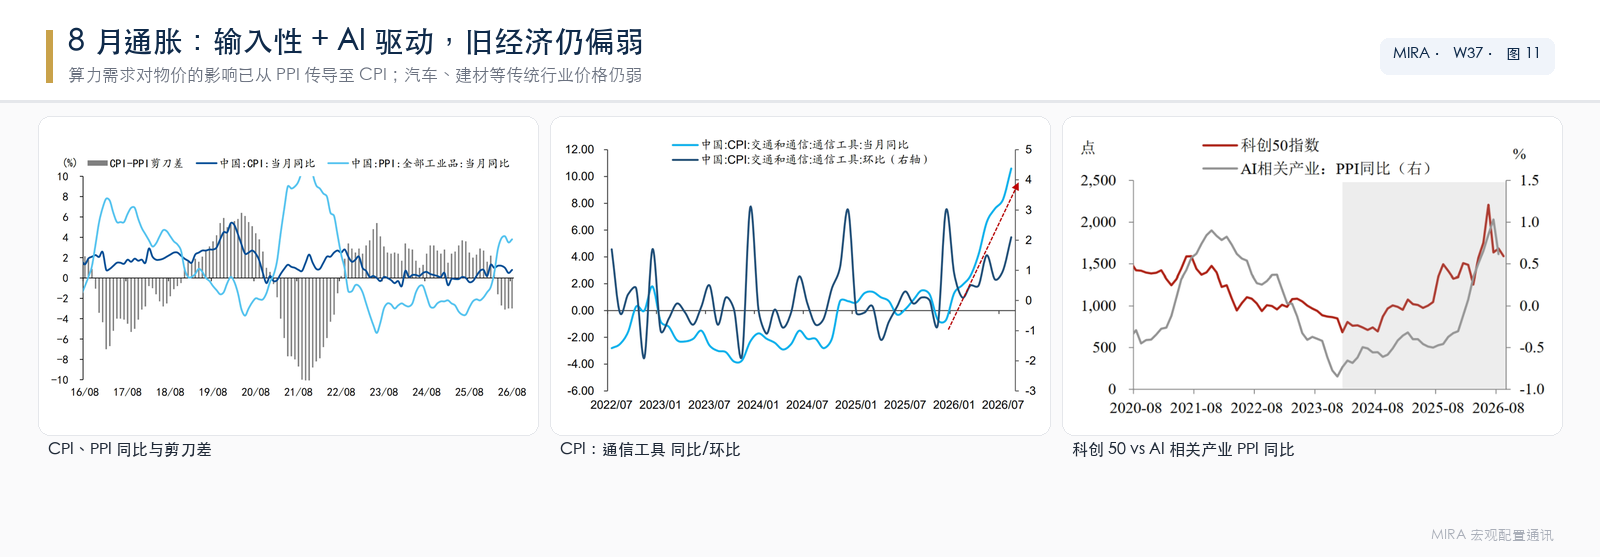
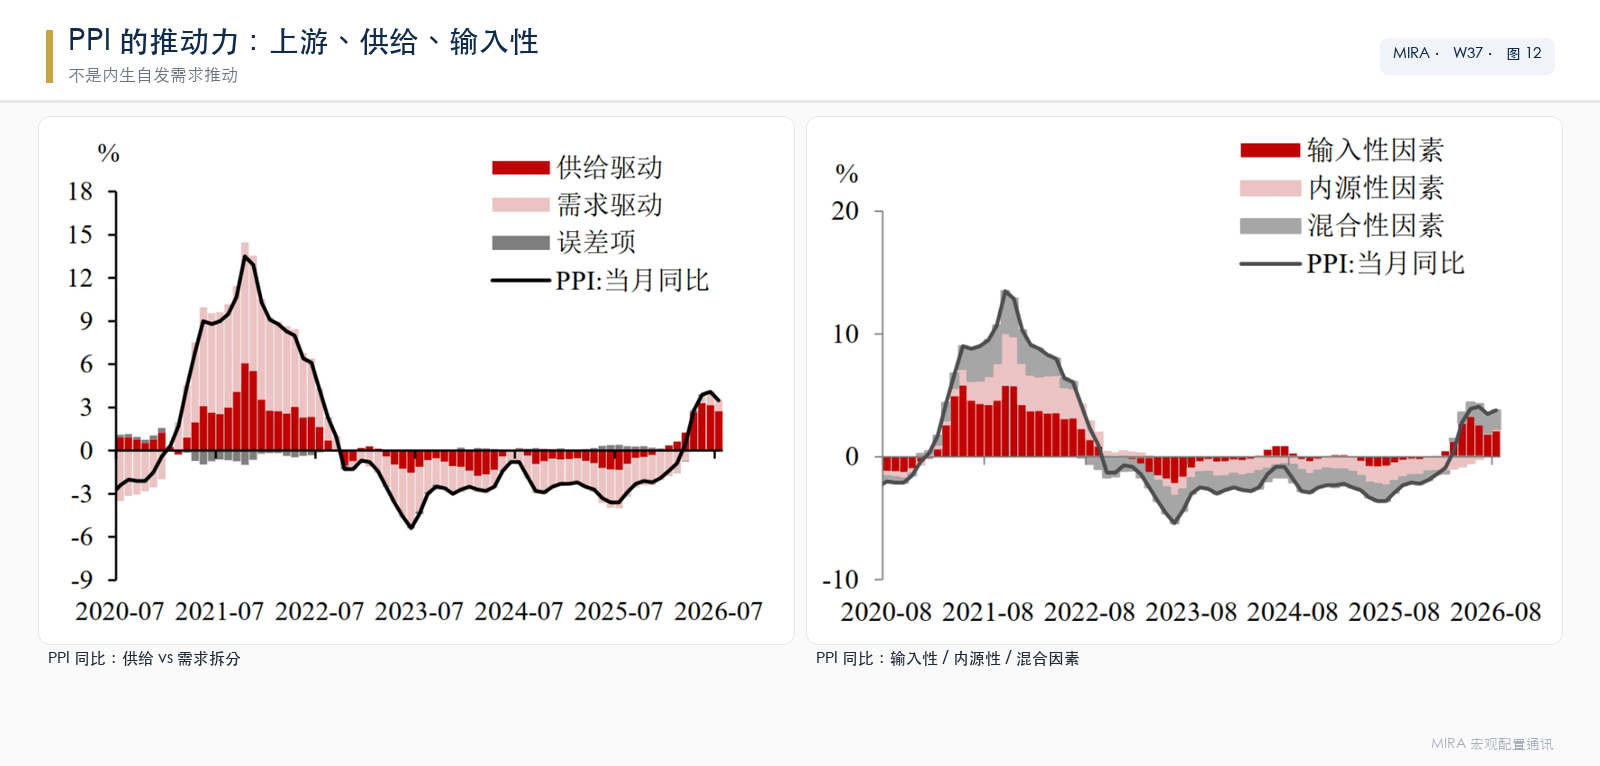
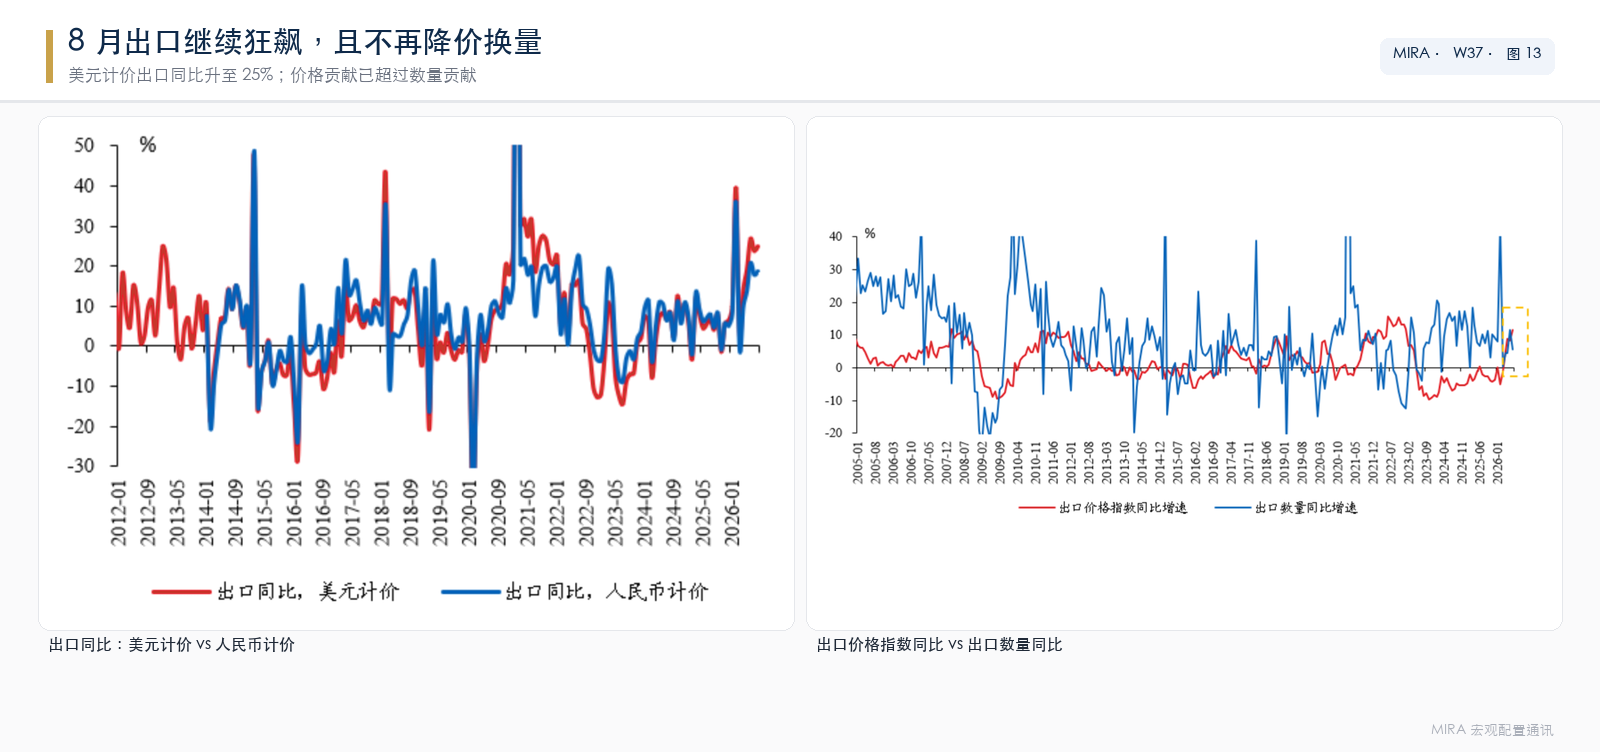
数据面:8 月出口同比 +25%,而且是靠涨价而不是靠降价冲量;PPI 回升靠的是上游涨价和输入性因素,不是国内需求变好;汽车、建材等旧经济依然过剩。
5怎么配:不做单边,做相对
受压的:贵金属、股指(利率是它们的敌人);有色只是部分计价,新经济金属强于旧经济金属。看多的:煤炭和国内"土鳖品种",能源链(原油→成品油→煤)和地缘(俄乌、美伊、中蒙)两头推,可能贯穿整个下半年,且独立于海外变量。纠结的:化工短期"看空不做空",甚至要考虑多配对冲,等油价见顶的右侧信号。A 股科技缩圈、更看基本面,沪深 300 / 中证 500(IC)好于中证 1000(IM)。产业链利润上游赚、中游亏、下游弱,所以单边裸多 ✕,跨品种多空对冲 ✓。额外变量:9 月底习特会,基调是"管控下的稳定",若科技制裁松动会提振风险偏好。
未来两周关键日程
- 09-11美国 8 月 CPI:沃勒"9 月不加息可能性"的前提
- 09-17FOMC 决议:一次性加息还是加息周期开始
- 9 月下旬习特会:基调"管控下的稳定",关注科技制裁
- 持续海峡通航量、运价保费、国内抛储:油价右侧信号
本周立场
本周宏观地铁图:所有线路都开往「利率」站
一图读懂本周逻辑把本周的宏观逻辑画成一张地铁线路图:两条线(油价线、AI 线)从左边出发,都在「利率」这一站换乘;下车之后,不同资产走向不同的出口。国内线自成一体,不经过利率站。
数据看板
我们跟踪的核心数据以下图表均基于我们本周跟踪的公开数据绘制,长序列图表(欧债利率、期限溢价历史、出口长序列等)见精读区。
美债收益率曲线 · 2026-09-09 数据截至 9/9
美国 8 月非农分行业新增(万人) 看板 1
1998 年特别国债注资四大行分配(亿元) 看板 2
近两轮特别国债注资对比(亿元) 看板 3
险资权益配置结构(2026 Q2,万亿元) 看板 4
美股盈利广度 vs 制造业 PMI 看板 5
精读:完整逻辑与图表
按主线折叠,图表可点击放大每条主线展开后是我们的完整论述与数据图表。
01美伊战争:这次主动权在伊朗,TACO 失灵冲突升级 → 海峡受阻但有暗航 → 油价有天花板 → 化工看空不做空
▾
冲突本身:重新全面升级
- 打击目标从军事设施扩展到能源设施与油轮。
- 胡塞武装下场,波及中东其他产油国的炼厂与港口。
- 经济战施压:伊朗石油面临全面断供风险。
- 核心仍是海峡控制权,背后涉及石油美元信用。
- 长期拉锯、持久战化;中期选举前特朗普需要安抚舆论。
海峡:名义封锁与实际通航的背离
- 运价、保费创新高,实际通过量创新低。
- 替代线路受威胁:红海与曼德海峡形成两头堵,被迫改道苏伊士运河;陆上管道成为袭击目标。
- 暗航存在,极端断供概率仍低,构成油价上方的天花板。卫星观测显示海峡通航量其实并不低,现货紧张程度低于 3 月。
原油与化工:低库存矛盾继续发酵
- 化工作为旧经济,长期会被打回原形;但短期看空不做空,甚至需考虑多配对冲,等待油价右侧信号。
- 成品油比原油更缺(减化增油)。
- 关注国内抛售战略储备的动作。
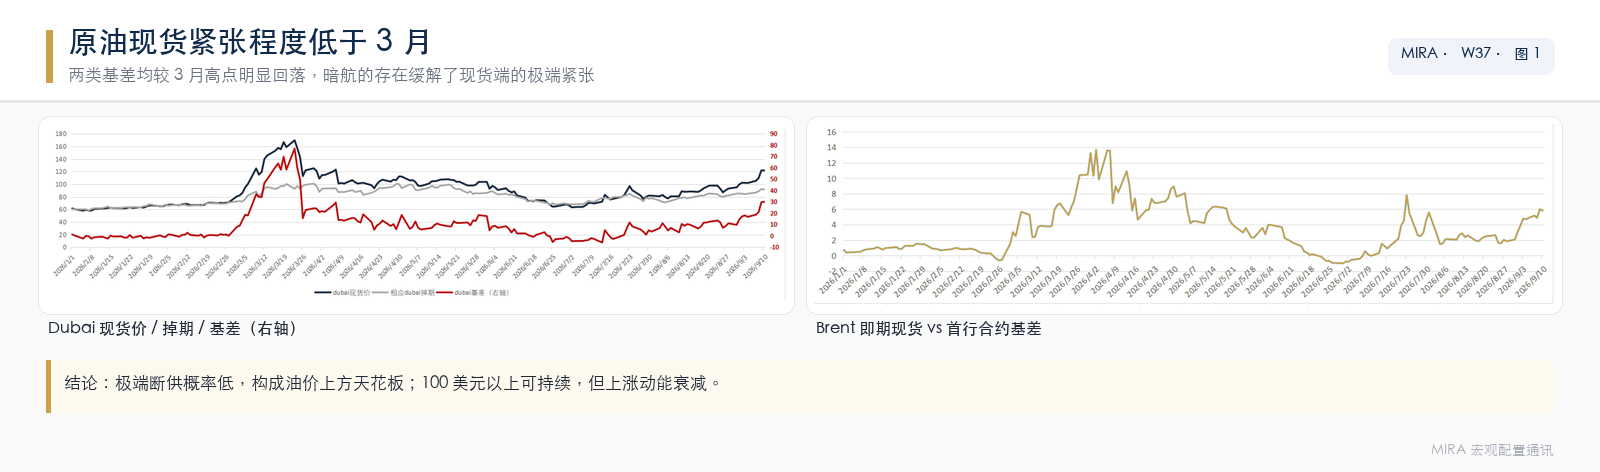
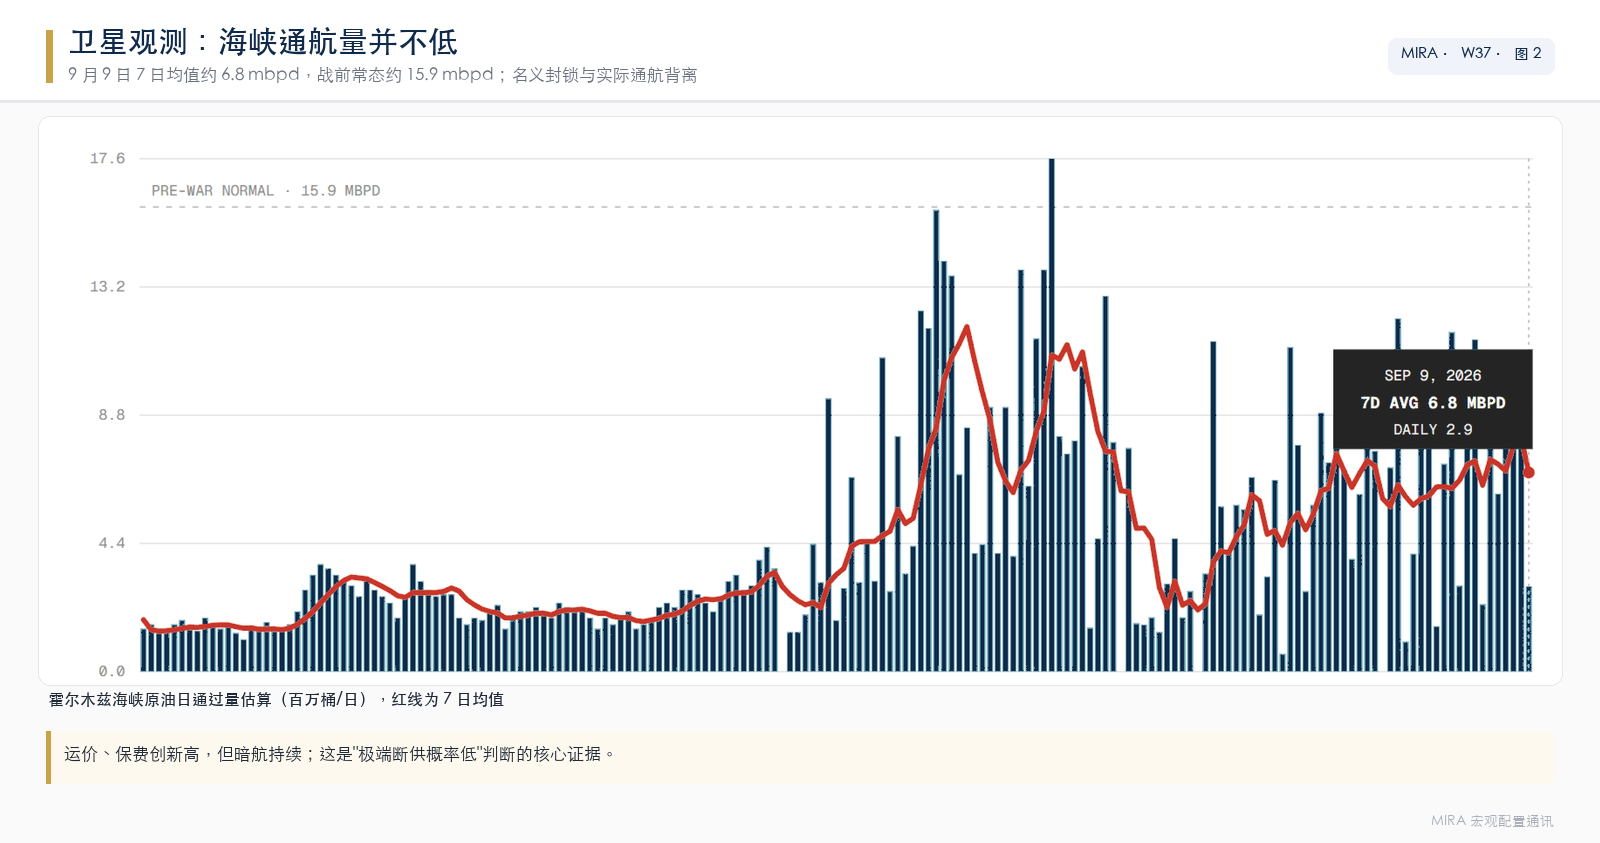
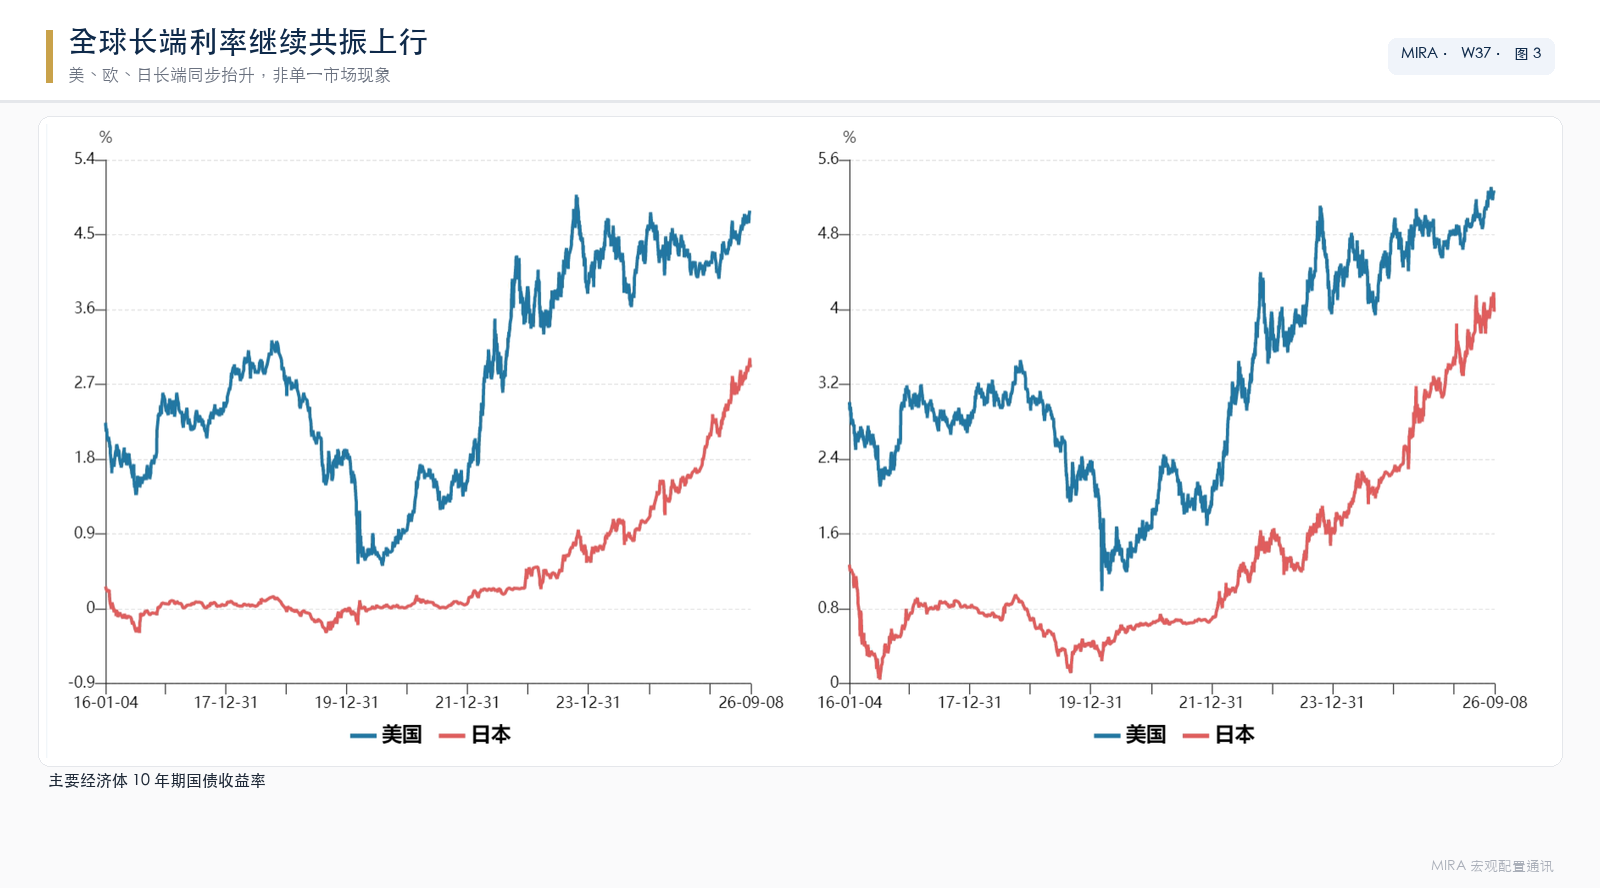
02利率:全球长端共振上行,压力长期存在沃勒放鸽但看 CPI → 非农拉回加息预期 → 贝森特救火无效 → 9/17 是分水岭
▾
本周边际变化
- 美联储二把手沃勒向市场释放"9 月不加息的可能性",但依然取决于 9 月 11 日的 CPI 数据。
- 8 月非农超预期,又重新把加息预期拉起来。
- 目前通胀(加息门槛)的优先级远高于就业(降息门槛)。
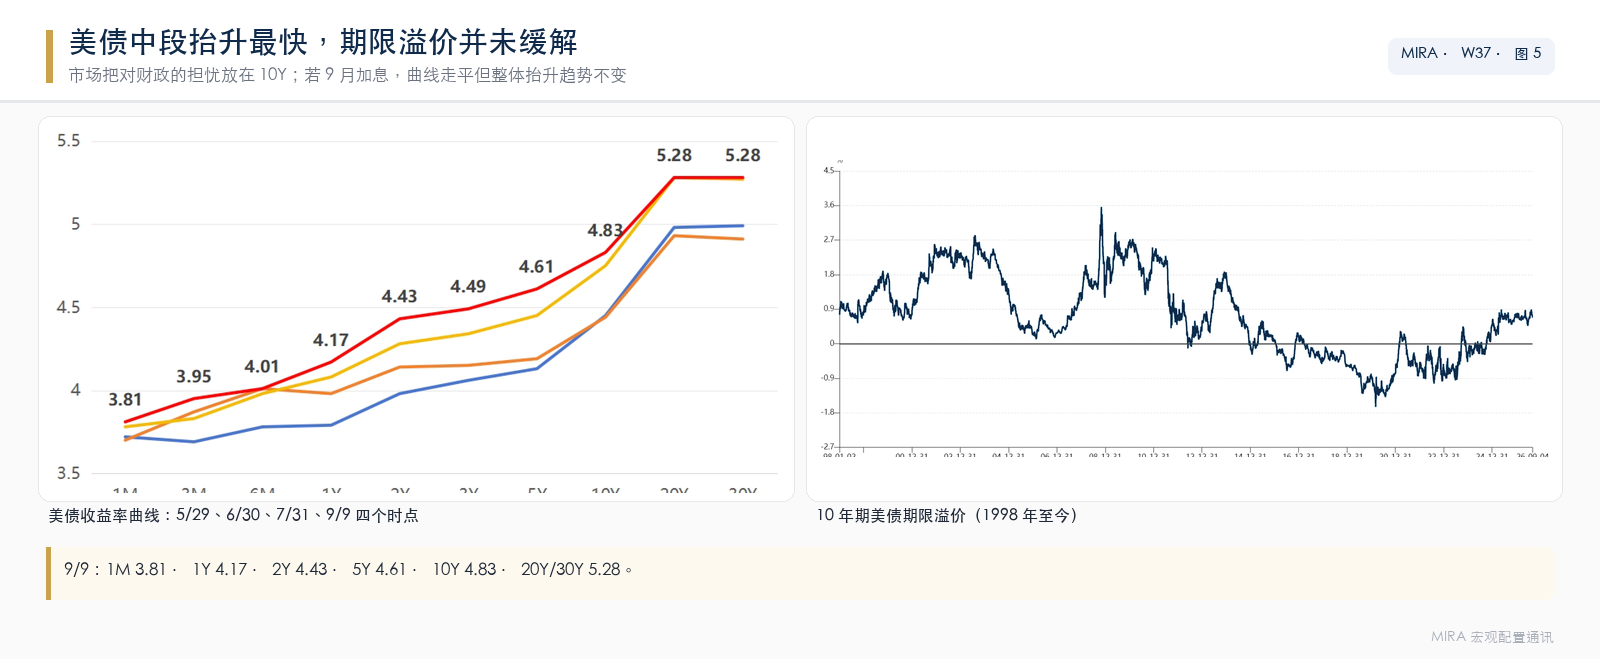
- 贝森特救火:9 月 10 日将单次长期国债回购上限从 20 亿美元提升至 60 亿美元、干预日元,但市场反应消极,10Y 盘中触及三年新高,390 亿美元新债拍卖得标利率 4.834% 创该期限历史最高。
- 欧洲极右翼政党上台推升长端欧债利率,全球共振。
期限结构:中段抬升较快,超长端暂被沃什按住
市场把对财政的担忧放在 10Y。财政和货币都需要美债结构平缓,这也是 9 月加息概率上升、短端利率加速追赶长端的必要性所在。美债期限溢价并未缓解。
更高维度:利率的无解难题
美国全球战略收缩,从"提供全球公共品"退到"看守核心垄断权"。三个人各守一个定价锚:
全球关键能源航线的军事存在。油价温和上涨可以(页岩油赚钱),暴涨不行(选民满意度下降)。伊朗对海峡控制的加深触碰了美国核心利益。
温和通胀可以化债,恶性通胀会崩盘。需要长端利率缓慢上行但不失控。
加息预期太高容易拉爆 AI 融资,太低影响美联储信用。
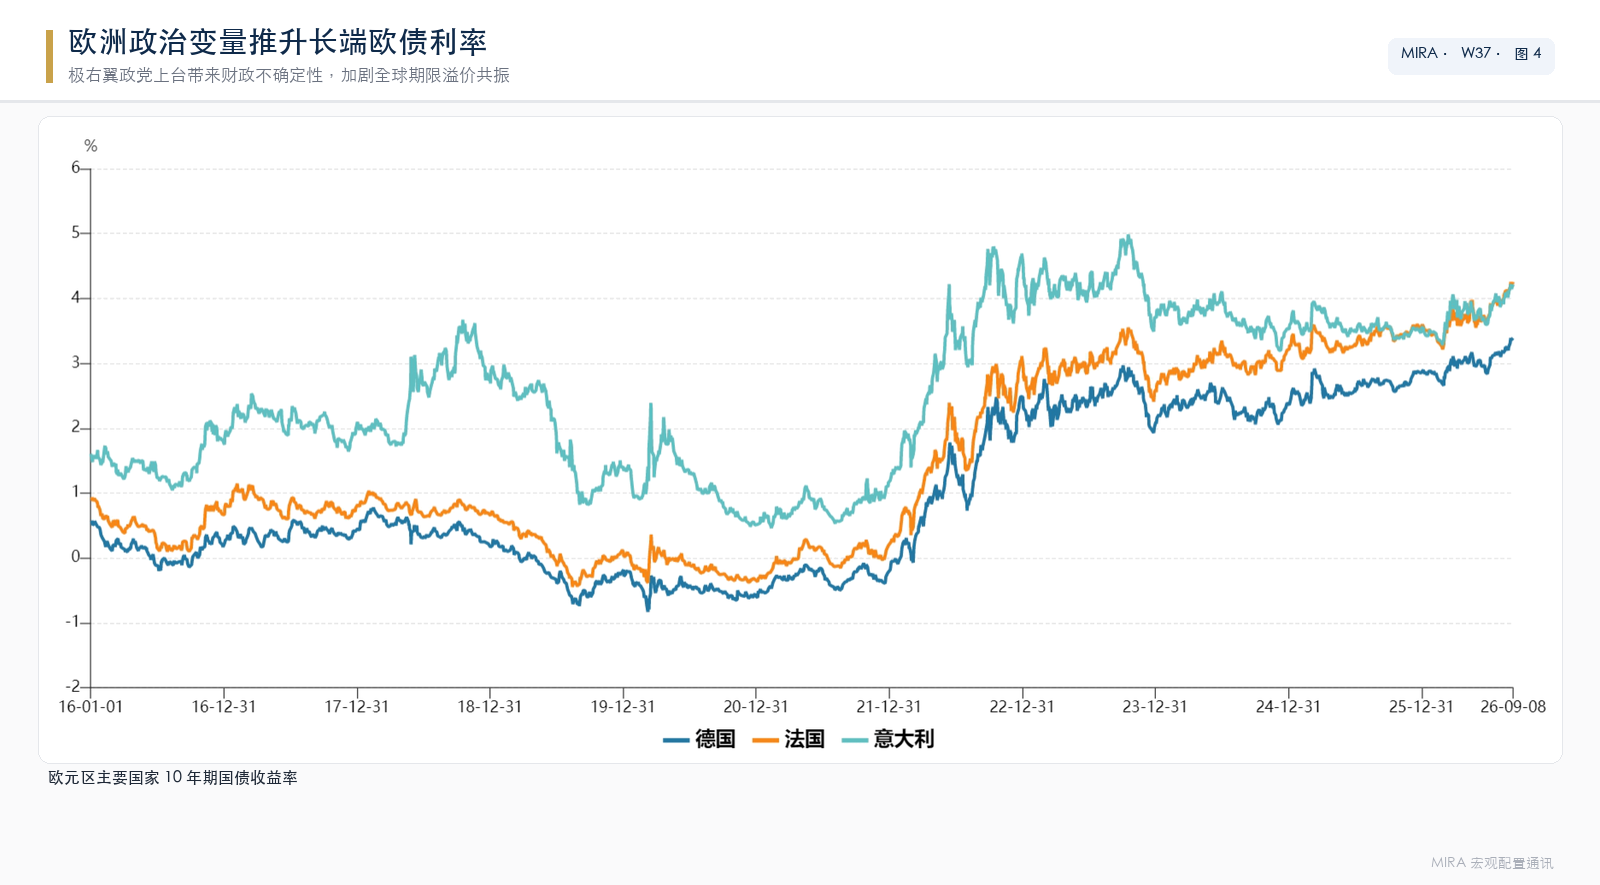
03美国 8 月非农:经济不弱,具备加息条件16.2 万超预期 → AI 基建传导至建筑制造 → 劳动供给缩水封死降息
▾
结构解读
前期拖累的休闲酒店、政府等反弹贡献了 70%,属于季节性噪音,意义不大。值得关注的是 AI 基建与设备投资拉动建筑业与制造业分别增加 2.2 万人和 1.6 万人,这是新经济向传统领域有效传导的关键信号(中国相反,传导偏弱)。坏的地方是信息和金融就业继续减少,AI 对白领的替代持续,这在意料之中。
K 型分化加剧,通胀粘性下降
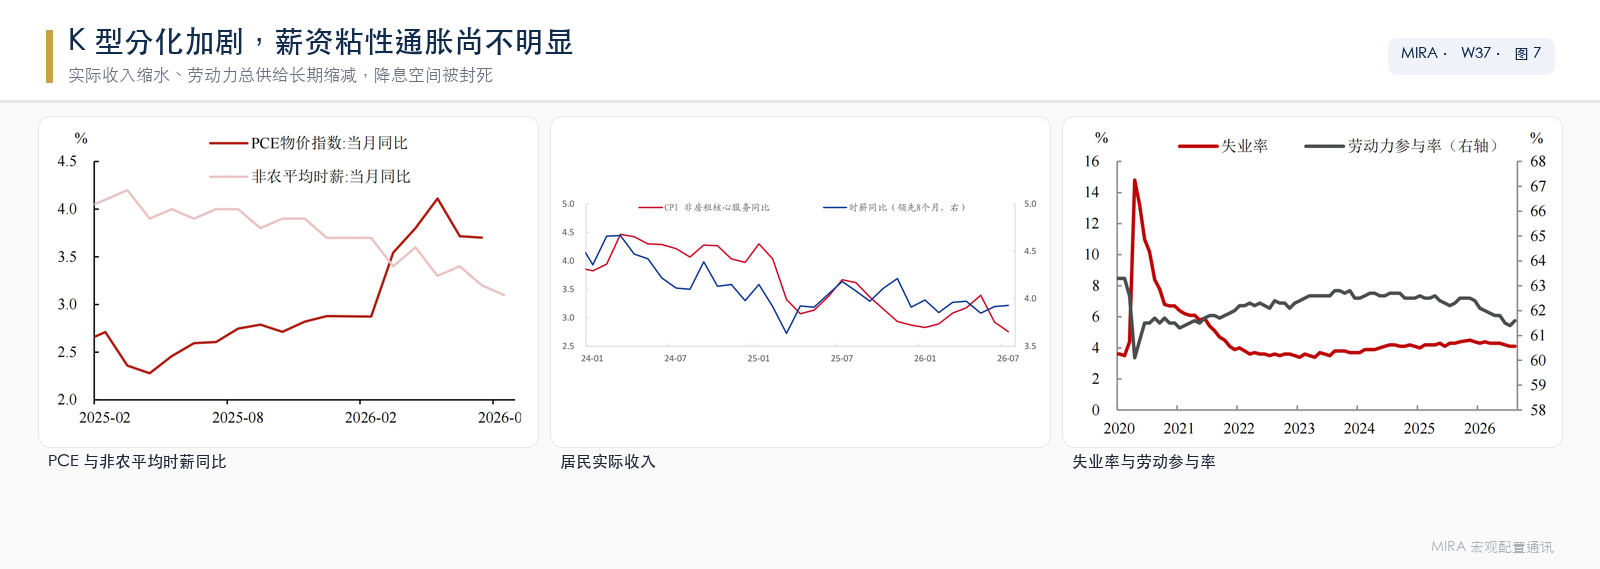
- 最主要的薪资粘性通胀尚不明显。
- 居民实际收入缩水。
- 失业率 4.1% 其实已经不重要:虽然本月劳动参与率小幅提升,但长期美国劳动力总供应缩水的趋势无法逆转,意味着降息空间被封死。
04科技 / AI:GPT-6 Astra,又一次量变到质变会答问题 → 会办事 → 硬件软件闭环 → 美股看二阶导,国内差距拉大
▾
哪里发生了质变
不只是一个"参数更大、显卡更多"的聊天模型,而是把 AI 从"会答问题"推向"会办事":
- 推理能力:从"背答案"到"自己想办法"。
- 工程能力:从"写代码"到"管整个项目"。
- 计算机使用:从"你操作软件"到"它坐你工位上操作"。
- 物理世界任务:从"屏幕里办事"到"连机器人和实况"。
两条向上主线的共振
2023-2025 年的三个质疑(要建多少算力、最终谁付钱、回报在哪里)在此得到回答:上游资本开支得到了下游真实、持续的买单,并自我强化。距离可自我迭代的 AGI 尚早。
对美股:基本面越好,要求越苛刻
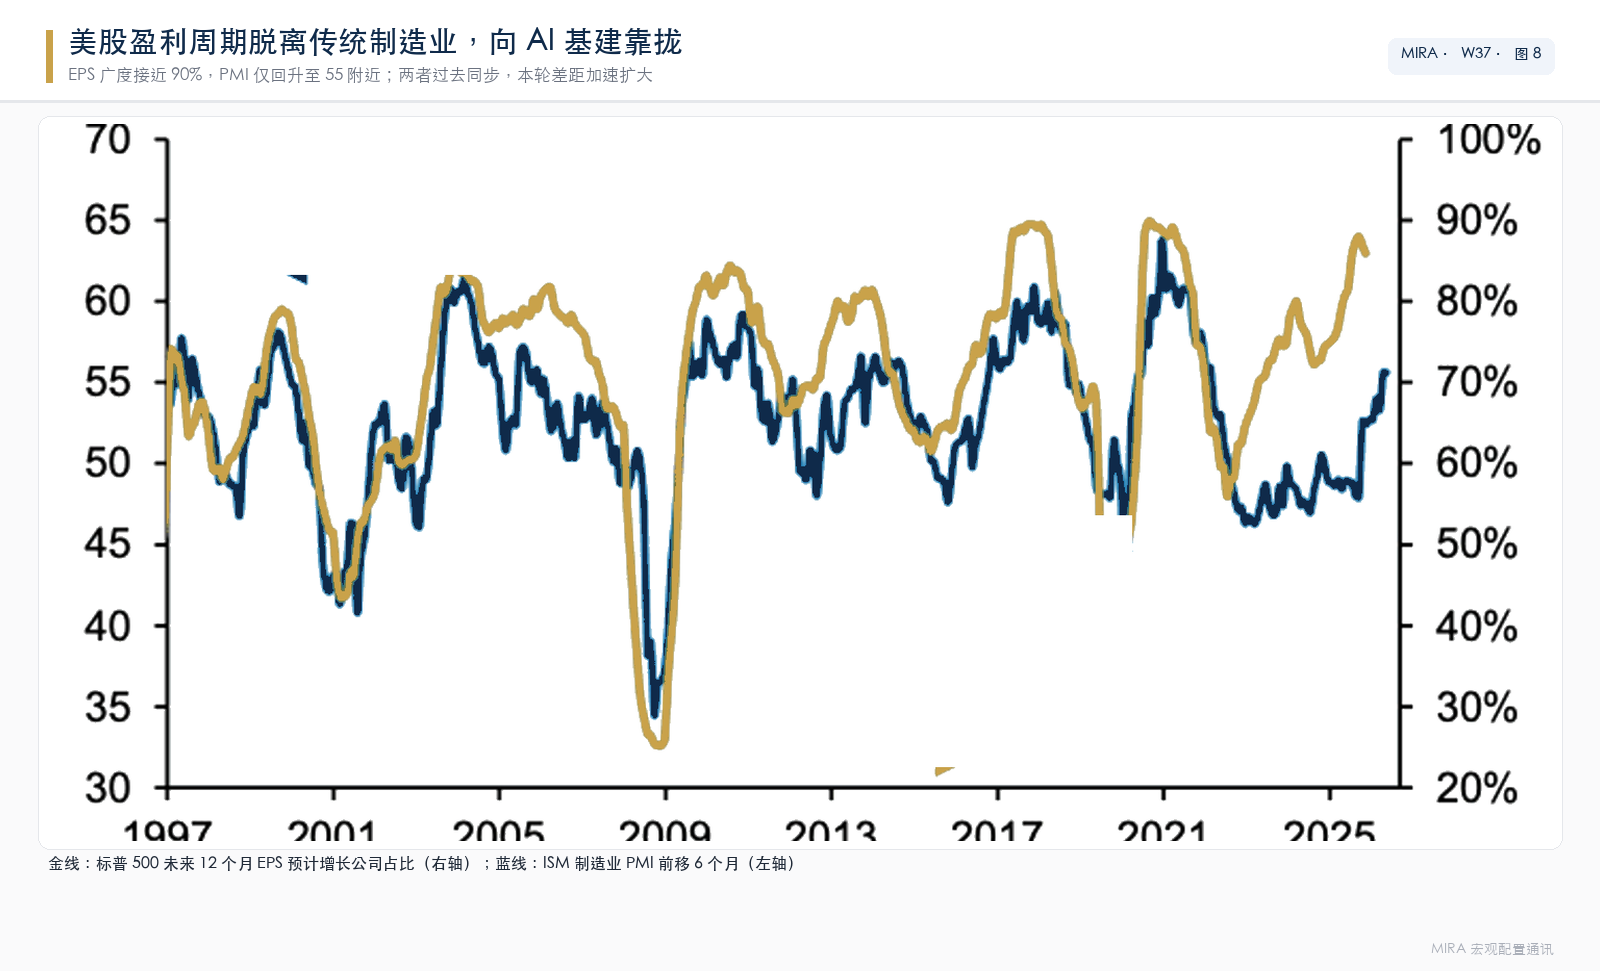
标普 500 成分股中未来 12 个月 EPS 预计增长的公司占比接近 90%,而通常领先该指标约六个月的 ISM 制造业 PMI 仅回升至 55 附近,两者过去大致同步,本轮差距加速扩大:美股盈利周期越来越脱离传统制造业,加速向 AI 基建靠拢。
对国内:差距重新拉大
- Astra 有防蒸馏机制;国内买不到 NVLink72 也无法自己训练;训练、蒸馏成本高,国产芯片能否赶上仍是未知数。
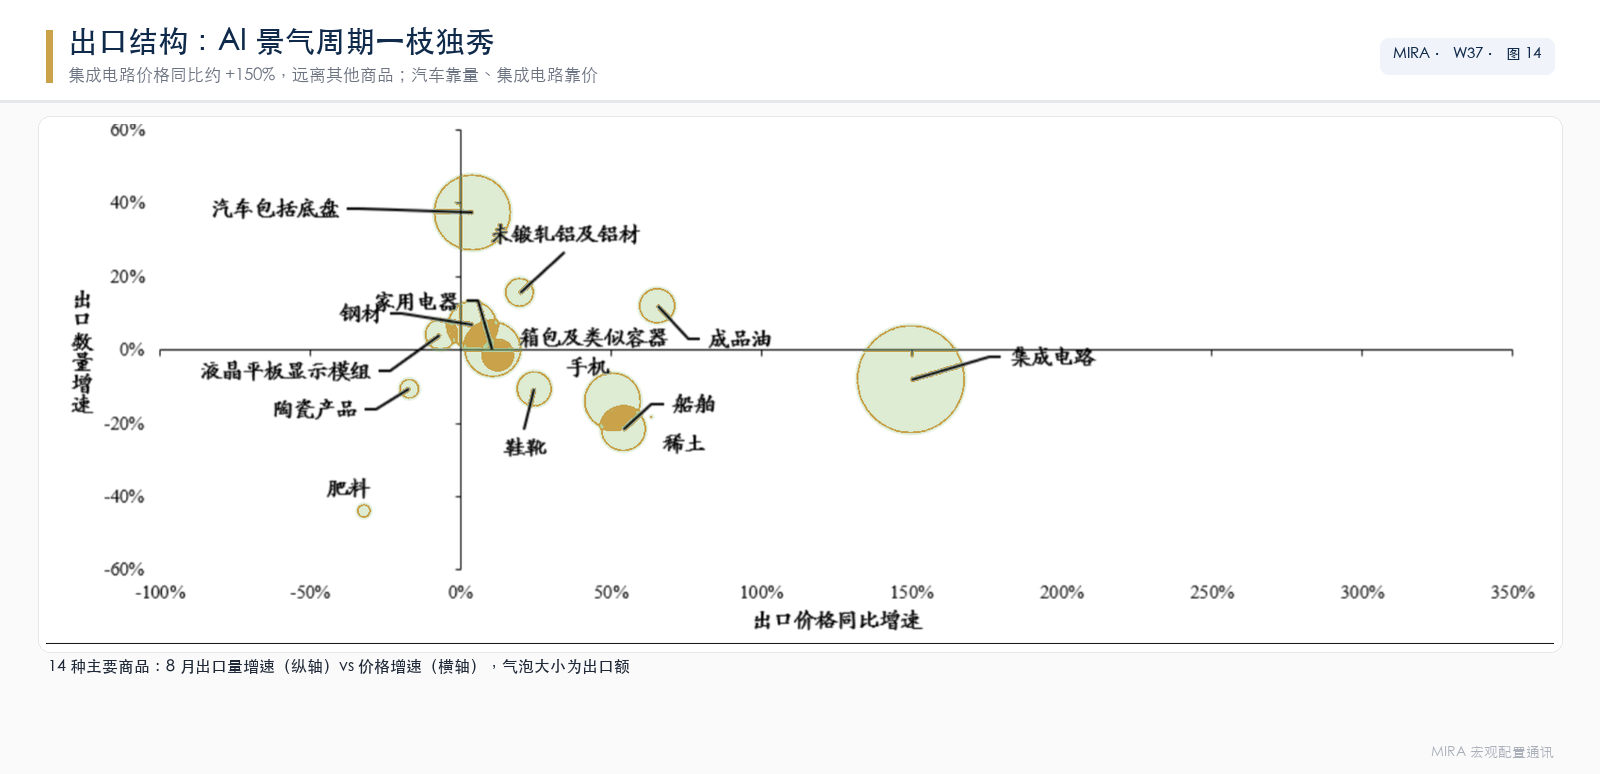
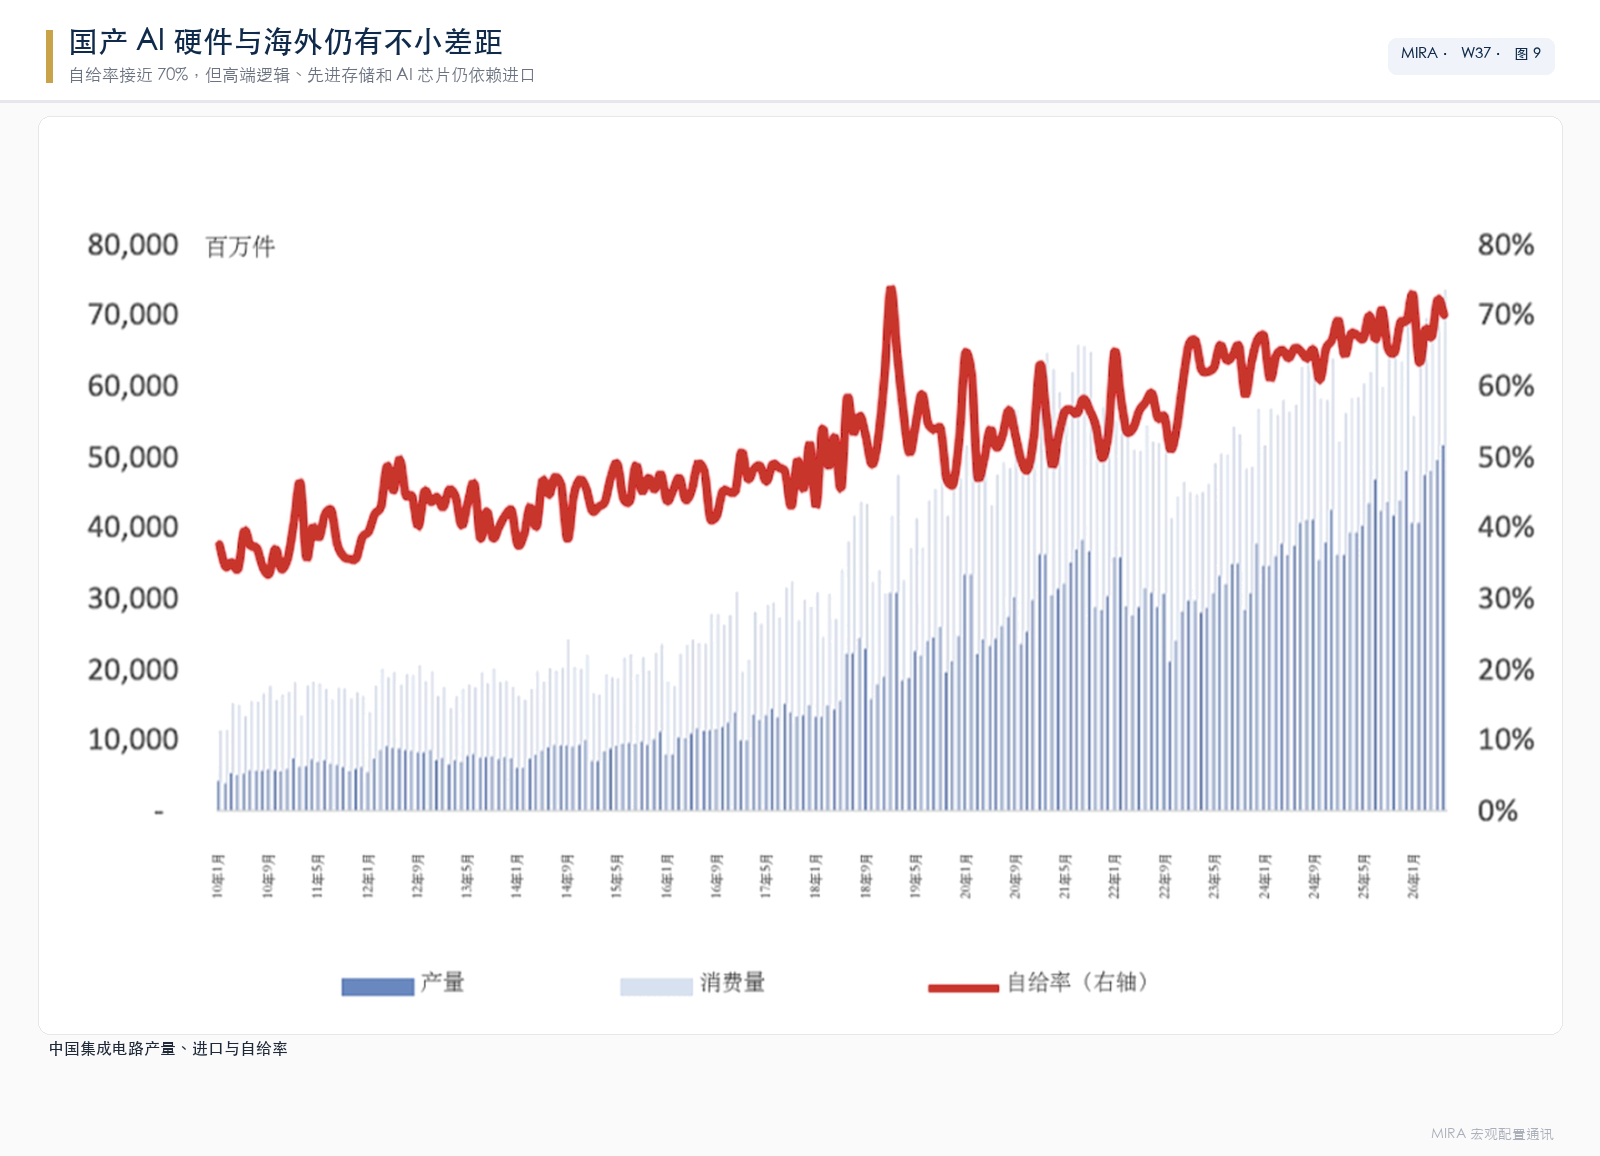
- 中国集成电路自给率已接近 70%,但高端逻辑、先进存储和 AI 芯片仍较多依赖进口。
- 美股新高 ≠ A 股新高:国家队流入不多,科技赛道缩圈更注重基本面,配置 IC 好于 IM。
- 如果科技制裁放松,有利于风险偏好。
05国内政策:历史上第四次财政注资银行,注资 ≠ 牛市3600 亿补扩表能力 → 后三步不由财政决定 → 险资增量真实但 ≠ 净买入
▾
这是什么
- 是 924 政策的落地,不是新内容,与 2025 年那轮(特别国债注资中行、建行、交行、邮储约 5000 亿)是连续动作。本次把工行、农行补齐后,六家国有大行全部完成财政专项注资;同时首次把保险央企、政策性金融纳入"核心一级资本"框架。
- 顶层思路变化:过去是危机/改制驱动、单点补银行;现在是低通胀、低息差、低内源资本、高监管资本要求下的"跨周期资本储备",把金融央企当成逆周期调节器统一加压。
历史四轮注资对比
| 时间 | 形式 | 背景与目的 |
|---|---|---|
| 1998 年 | 救火式 | 财政部发 2700 亿特别国债注资四大行(工 850、农 933、中 425、建 492),配合降准 13%→8%、成立 AMC 剥离约 1.4 万亿不良。背景是不良率 25%-30%、资本充足率不足 5%,本质是"技术破产修复"。对宏观是清理银行资产负债表,为 WTO 后信贷扩张打底;对股市直接传导很弱(大行未上市),但解除了系统性风险。 |
| 2003-2008 年 | 改制上市式 | 汇金用外汇储备向中行、建行、工行、农行分期注资约 790 亿美元,配合财务重组、引战、A/H 上市。目标是把国有银行改成现代公司治理主体,此后资本补充转由利润留存、IPO、可转债、配股市场化完成。宏观上对应加入 WTO 后出口→地产→基建信用周期,是"上市前重组"不是"逆周期刺激"。 |
| 2025 年 | 扩表式 | 5000 亿特别国债补中行、建行、交行、邮储核心一级。背景是净息差历史低位、信贷受资本约束、地产风险出清期需要大行承接科技/绿色/普惠/化债配套。逻辑从"救机构"转向"给信贷扩表能力"。 |
| 2026 年 | 预防性系统式 | 3000 亿特别国债 + 600 亿原股东,扩到工行、农行 + 进出口行/信保 + 四家保险。官方定调"前瞻性、系统性、未雨绸缪"。本质是把"银行资本工具"升级为"财政—银行—保险—政策性金融"四位一体资本前置。 |
传导链条:补的是扩表能力,不等于自动信用扩张
信用扩张的主要约束
- 净息差太薄:大行净息差约 1.30%,放一般贷款回报低,银行会更挑客户、倾向低风险权重资产(利率债、政金债、票据、优质央企),而不是全面流向实体,民企该缺钱还是缺钱。
- 民间意愿弱:地产去杠杆、地方平台控增量化债、民企资本开支谨慎,企业借钱看订单和 ROIC,不看银行有没有钱。历史上注资到信用提速通常有 1-2 年时滞,且必须配合财政项目、产业政策、地产预期修复。
- 资金投向:不像 2009-2017 年主要进地产 + 基建平台。本轮官方口径明确科技、先进制造、绿色、普惠、养老、外贸,这类资产的资本占用、信息不对称、久期都不利于大行快速放量,更像"定向扩表"而非"总量放水"。
- 特别国债要付息,注资换来的银行分红可部分对冲,但若实体回报起不来,财政端甚至可能亏钱。
政策效果推演
| 阶段 | 主要效果 |
|---|---|
| 短期(0-2 季度) | 防风险、稳银行指标、稳信贷"不掉量",对增长拉动有限 |
| 中期(2-4 季度) | 若配合积极财政项目、地产企稳、设备更新/科技再贷款,可把大行对公科技/绿色/化债配套做起来,结构改善但总量未必跳升 |
| 长期 | 提升银行穿越低息差周期的能力,降低去杠杆风险,属于"托底潜在增速" |
| 新增顶层设计 | 企业出海 + 外循环:进出口行 + 信保注资直接服务稳外贸、走出去、出口信用保险覆盖面,比单纯给大行补资本更有针对性 |
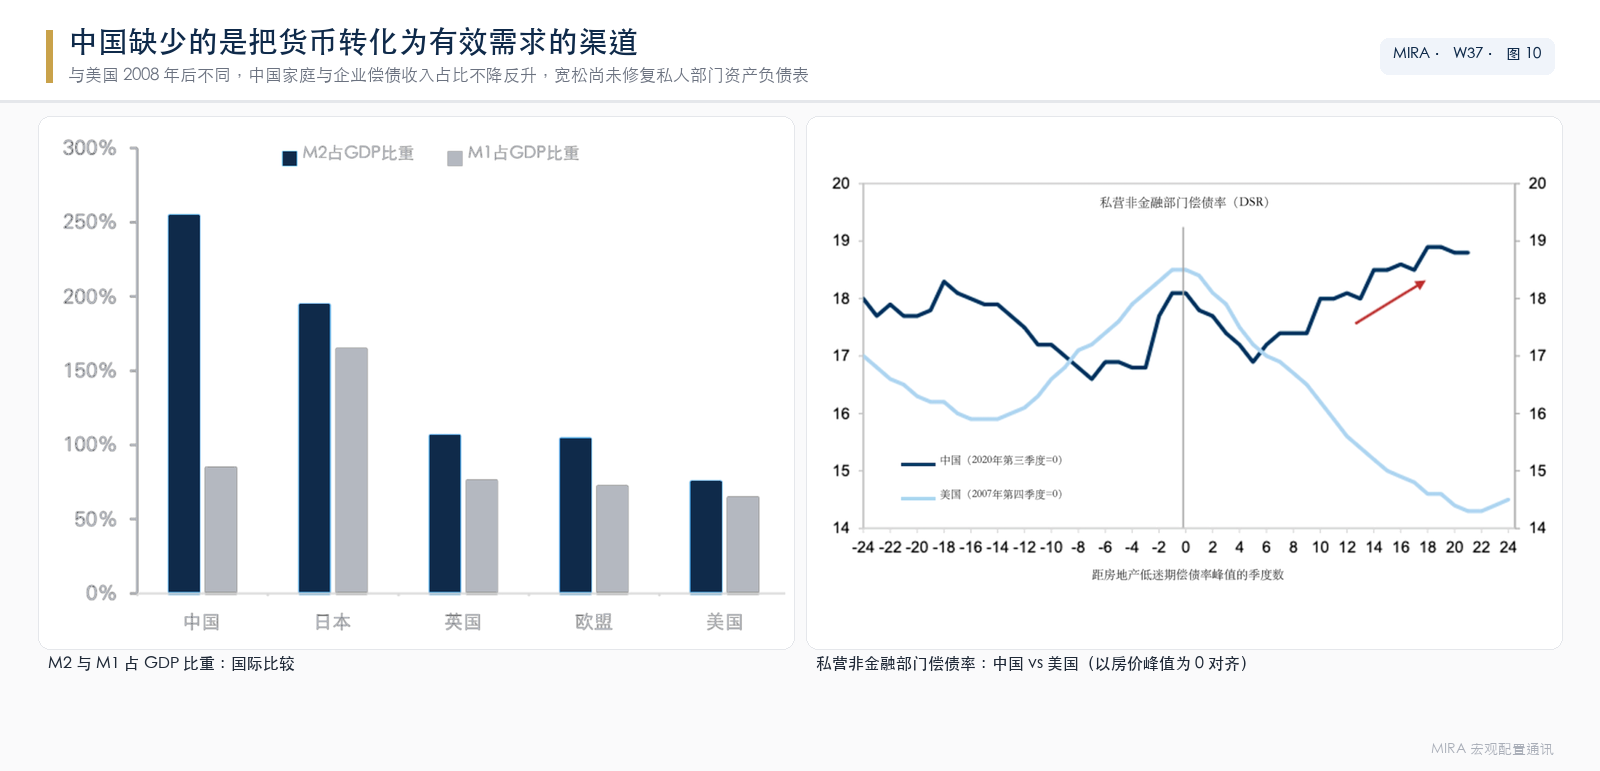
中国缺少的是把货币转化为有效需求的渠道
和美国 2008 年不同,本轮房地产下行,中国家庭和企业用于偿还本息的收入占比不降反升,说明过去几年的宽松政策尚未有效减轻现金流压力、修复私人部门资产负债表。
对股市:注资 ≠ 牛市
- 银行/保险股:估值修复,缓解了"资本不够和卖股"的抛压,但新增资本摊薄了 ROE。
- 险资入市:长期资金增量为真,但"注资额 ≠ 净买入"。截至 2026 年二季度,保险资金运用余额超 40 万亿,股票 + 基金约 6.39 万亿、占比 16.23%。
- 直接配置法:700 亿注资按既有资产结构,债券吸收大部分,股票/基金增量可能仅百亿元级。
- 资本撬动法:新增核心资本按偿付能力风险因子可"承载"更多权益敞口,理论可达千亿级,但上限不是净买入。
- 实际节奏:未来 1-3 年险资对高股息(银行、公用事业、煤炭、电信)、新经济(半导体、高端制造、医药、绿电)的"底仓化配置"增加,降低市场波动率,不必然推高指数。
06国内数据与旧经济:8 月通胀、出口与煤炭叙事PPI 靠上游与输入性 → 出口靠涨价 → 煤炭成国内工业品的锚
▾
8 月通胀:输入性因素 + AI 驱动,旧经济仍偏弱
- 算力需求对物价的影响从 PPI 传导至 CPI(通信工具 CPI 同比明显抬升)。
- 汽车、建材、部分食品加工等传统行业价格仍偏弱,产能过剩尚未缓解。
- PPI 的推动力是上游、供给、输入性,不是内生自发性需求推动。
8 月出口:继续狂飙
- 8 月美元计价出口同比升至 25%。
- 不再降价换量:出口价格贡献已超过数量贡献。
- AI 景气周期一枝独秀。
旧经济:煤炭成为国内工业品的锚
煤炭同时受能源链条(原油→成品油→煤)与地缘(俄乌、美伊、中蒙关系)两条线推动。
- 不是 2021 年的重演。
- 产业链利润分化:上游赚、中游亏、下游弱。单边裸多不可取,跨品种、多空对冲是主要姿态。
- 煤炭叙事可能持续整个下半年,成为国内工业品的锚,独立于海外宏观变量。
下半年额外新增变量:中美关系